Lounn · Blog
Lo que tu contador no te dice sobre el costo real de tu deuda
Por Jesus Gomez · 2026-07-29 · 5 min de lectura
La tasa de interés que anuncia un crédito rara vez refleja lo que realmente terminarás pagando. Comisiones, seguros y la capitalización de intereses pueden elevar significativamente el costo total de la deuda. Para una PyME, entender la tasa efectiva anual (TEA) y el CAT es clave para comparar opciones y evitar que un financiamiento pensado para impulsar el negocio termine afectando su rentabilidad.
En México, la mayoría de los créditos para PyMEs se venden con una tasa nominal que suena razonable, pero el costo real se dispara cuando se suman la forma de cálculo de intereses, las comisiones, seguros y gastos ocultos. La tasa efectiva anual (TEA) y el CAT son los números que de verdad importan, pero casi nunca aparecen en la primera conversación con el banco o el contador.
Tasa nominal vs tasa efectiva: lo que casi nadie explica
La tasa nominal es la etiqueta comercial: “18% anual”, “24% anual”. Es la cifra que ves en el folleto o en la cotización, pero no incorpora cómo se capitalizan los intereses dentro del año. La tasa efectiva anual (TEA), en cambio, sí refleja lo que realmente pagas en 12 meses porque considera que los intereses se cobran y se van sumando mes a mes.
Ejemplo simple: si te ofrecen un crédito al “24% anual” con intereses que se calculan y se agregan cada mes, la TEA puede subir hacia el entorno de 27% o más, aunque tú sigas pensando que pagas solo 24%. En México, la fórmula típica que se usa para pasar de tasa nominal a efectiva considera justamente esa frecuencia de capitalización, y es la base de muchas calculadoras de tasa y de CAT que ya existen para el mercado mexicano.
El costo real de tu deuda, con números en pesos
Imagina que contratas un crédito de 1,000,000 MXN para tu PyME con las siguientes condiciones:
- Tasa nominal de 18% anual.
- Plazo de 36 meses.
- Comisión por apertura de 2% (20,000 MXN).
- Seguros y gastos de administración por 1,100 MXN al mes.
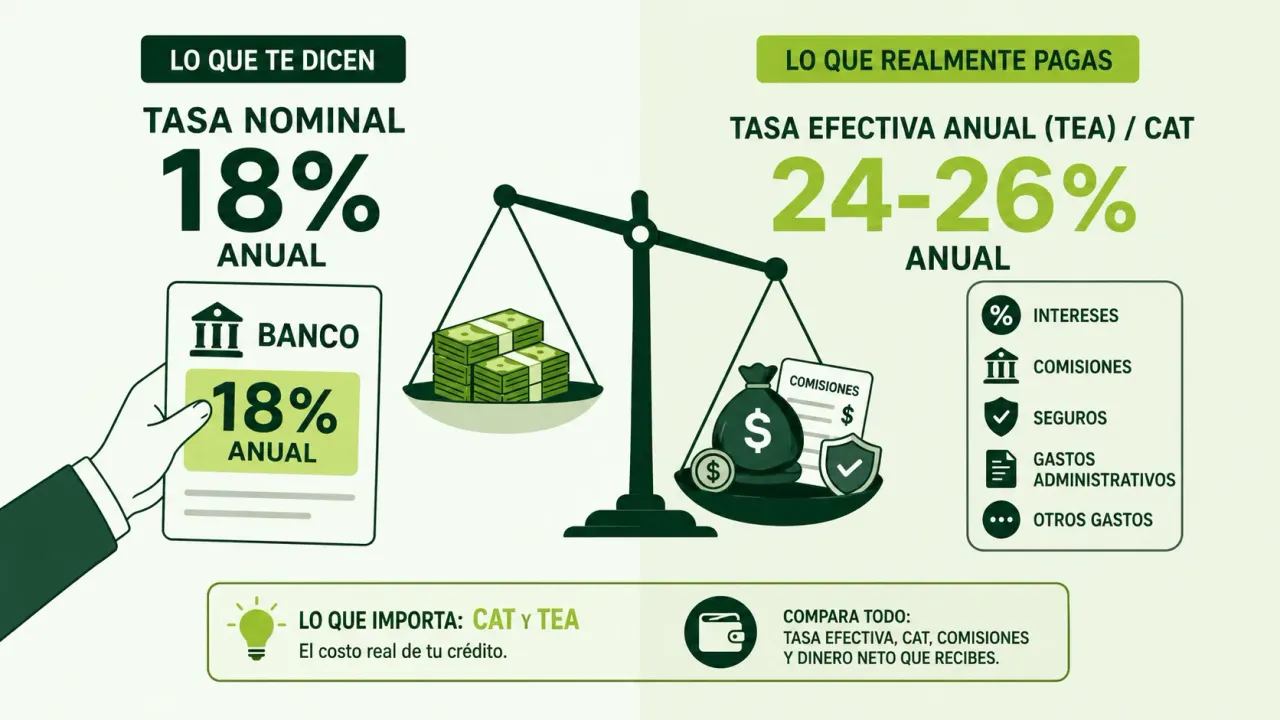
Sobre el papel suena a “18%”. En la práctica, entre intereses, comisión inicial y cargos mensuales, el total que terminas pagando se acerca a 1,600,000 MXN por el millón que recibiste. Cuando se calcula el CAT el indicador oficial que incluye todo lo anterior se ve que el costo real se parece mucho más a un rango de 24–26% anual que al 18% que te dijeron.
Los errores más frecuentes de las PyMEs mexicanas
Cuatro patrones se repiten una y otra vez:
- Mirar solo la tasa de interés y nunca el CAT.
- No preguntar cuánto dinero neto entra realmente después de comisiones y seguros.
- Aceptar el primer crédito que ofrece el banco, sin comparar condiciones con otras instituciones.
- Mezclar deuda empresarial con créditos personales del dueño, encareciendo el costo y complicando la contabilidad.
Cómo comparar dos ofertas de crédito en 5 minutos
Cuando tienes varias propuestas sobre la mesa, no necesitas ser experto en finanzas para compararlas de forma justa. Sigue este orden:
- Pide el CAT de cada oferta, no solo la tasa de interés.
- Confirma que el plazo (meses) sea el mismo en ambas comparaciones; un CAT más bajo a mayor plazo puede terminar costando más en total.
- Suma todos los pagos que harías durante la vida del crédito (mensualidad × número de meses) y compara ese total, no solo el pago mensual.
- Revisa si hay penalización por pago anticipado, en caso de que tu empresa pueda liquidar antes de tiempo.
Esta comparación toma minutos y puede representar una diferencia significativa en el costo total de tu financiamiento a lo largo del tiempo.
Las preguntas clave antes de firmar
Antes de tomar cualquier crédito, vale la pena hacer al menos estas preguntas:
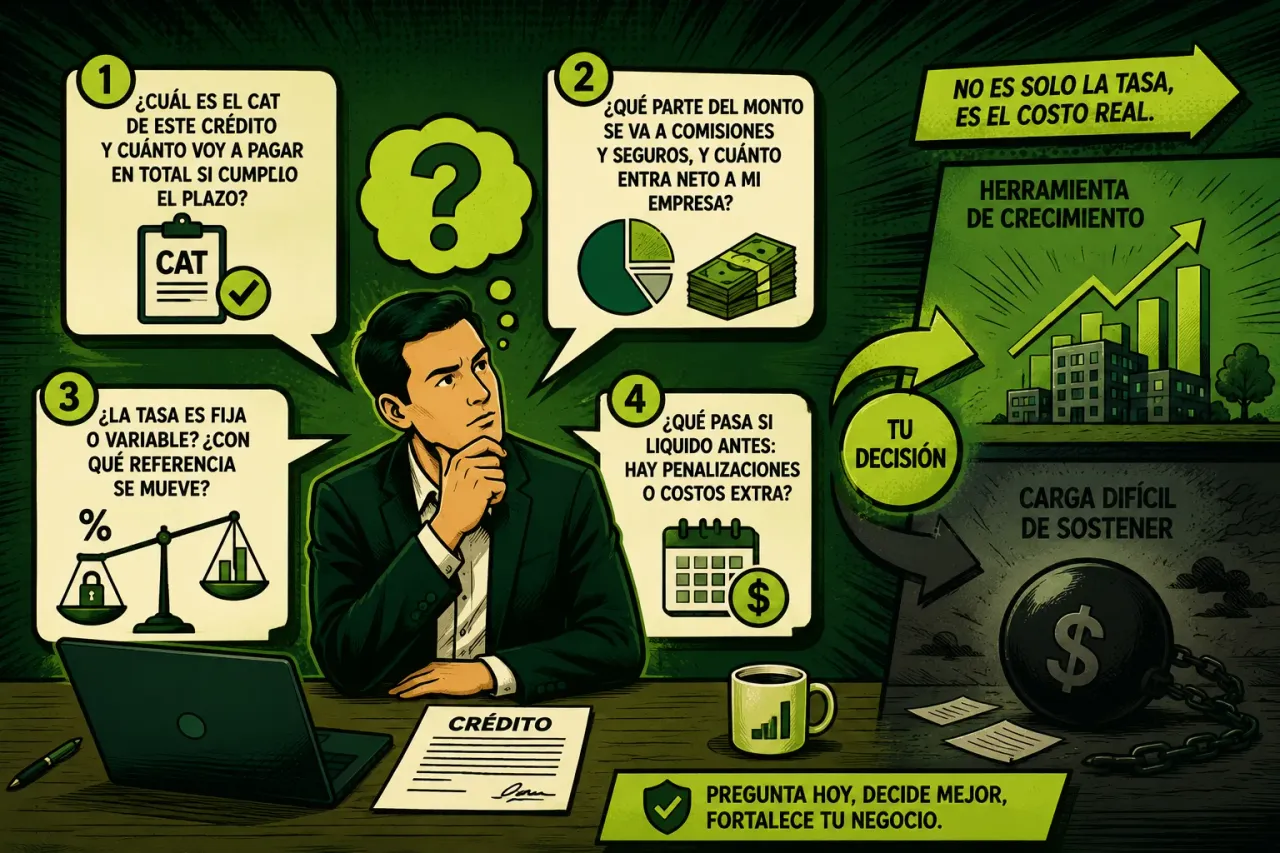
- “¿Cuál es el CAT de este crédito y cuánto voy a pagar en total si cumplo el plazo?”
- “¿Qué parte del monto se va a comisiones y seguros, y cuánto entra neto a mi empresa?”
- “¿La tasa es fija o variable? ¿Con qué referencia se mueve?”
- “¿Qué pasa si liquido antes: hay penalizaciones o costos extra?”
Con estas cuatro preguntas, la conversación cambia: de aceptar una tasa bonita a entender si esa deuda será una herramienta de crecimiento o una carga difícil de sostener.
Cuando comparas créditos con información completa —tasa efectiva, CAT, comisiones y dinero neto que realmente entra a tu empresa— es mucho más difícil tomar una mala decisión. Tener todo eso lado a lado, en un solo lugar, te permite ver cuáles opciones de financiamiento trabajan a favor de tu negocio y cuáles solo encarecen tu deuda, sin necesidad de ir sucursal por sucursal ni leer letra chiquita contrato por contrato.
¿Y tú ya estás listo para comparar tus opciones de financiamiento en un solo lugar?
Referencias (formato APA)
Banco de México. (s. f.). Calculadora del Costo Anual Total (CAT). Banco de México.
Banco de México. (s. f.). Crédito y Costo Anual Total. Banco de México.
INEGI. (2025). Encuesta Nacional de Financiamiento de las Empresas (ENAFIN 2024). Instituto Nacional de Estadística y Geografía.
Rankia México. (2025). Diferencia entre tasa nominal, real y efectiva: explicación y ejemplos. Rankia.
FinKarma. (s. f.). Calculadora CAT México. FinKarma.
Pymes Capital. (2024). 4 errores comunes al solicitar financiamiento. Pymes Capital.
El Economista. (2023). ¿Rechazaron el crédito para tu pyme? 5 errores más comunes al solicitar financiamiento. El Economista.
El Heraldo de México. (2025). 5 errores comunes al solicitar un crédito empresarial. El Heraldo de México.
Banorte. (s. f.). Consulta el CAT – Productos de financiamiento PyME. Banco Mercantil del Norte, S.A.
