Lounn · Blog
El Unicornio que Nació de la Exclusión: Cómo Stori Revolucionó las Finanzas Mexicanas
Por Jesus Gomez · 2025-10-13 · 4 min de lectura
Stori transformó la exclusión financiera en una oportunidad de US$1.2 mil millones al servir al 67% de mexicanos sin acceso a crédito formal, validando que la inclusión puede ser extraordinariamente rentable con crecimiento de ingresos del 80% anual y 3.7 millones de usuarios activos.
En 2018, Marlene Garayzar y Bin Chen identificaron una paradoja en el sistema financiero mexicano: mientras dos de cada tres adultos carecían de crédito formal, representaban el mercado más grande y desatendido del país. Su solución revolucionaria combinó datos alternativos—geolocalización, patrones de gasto en efectivo y más de 1,000 variables comportamentales—con algoritmos de aprobación que alcanzan 99% de aceptación manteniendo morosidad controlada. El contraste es dramático: donde la banca tradicional tarda hasta 15 días, Stori otorga tarjetas en 3 minutos.
Crecimiento Exponencial en Mercado Virgen
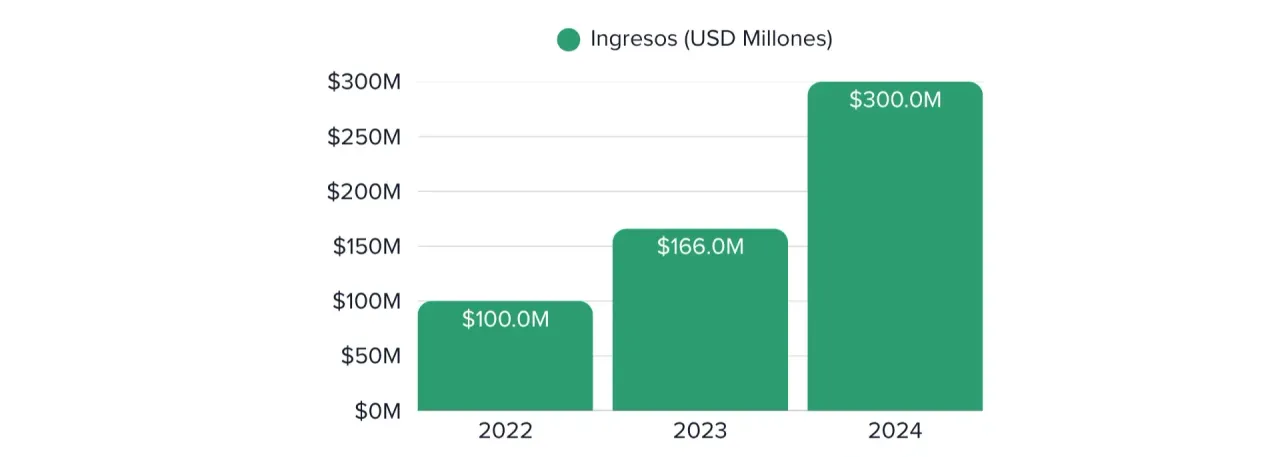
El modelo de negocio de Stori validó que crear mercados nuevos supera competir por los existentes. Los ingresos anualizados saltaron de US$166 millones en 2023 a US$300 millones en 2024, sostenidos por una base de usuarios que creció explosivamente de 100,000 en 2020 a 3.7 millones actualmente. Esta expansión refleja penetración en un segmento donde solo 31% de la población tenía acceso a cualquier forma de crédito.
Stori Revenue Growth 2022-2024
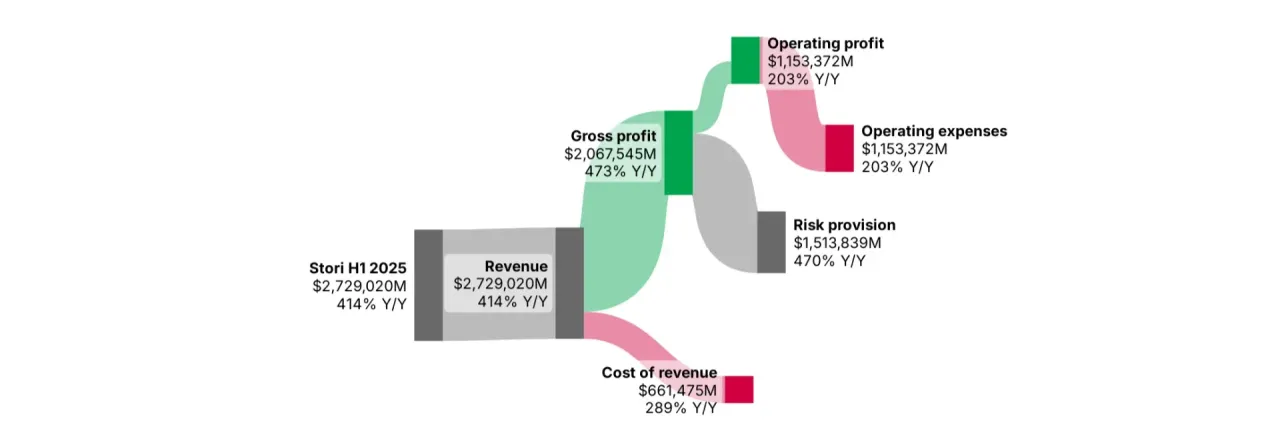
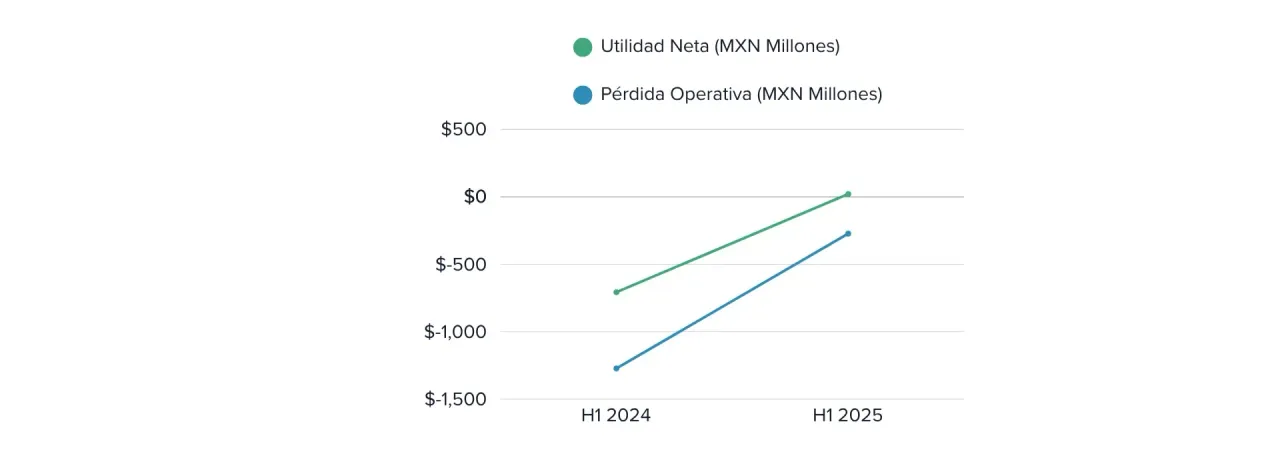
La transición hacia rentabilidad marcó 2025 como el año de inflexión para Stori. La empresa reportó utilidad neta de MX$21.4 millones en el primer semestre, contrastando con pérdidas de MX$706.94 millones del período anterior. Esta transformación se logró mediante inteligencia artificial que redujo costos operativos 35% y optimizó underwriting, servicio al cliente y marketing. Con proyección de ganancias operativas consistentes antes del cierre de 2025, Stori demostró que la inclusión financiera es financieramente viable y escalable.
Stori H1 2024 vs H1 2025
Evolución de la Utilidad Neta de Stori
El Camino del Capital: De Startup a Unicornio
La evolución de financiamiento refleja confianza creciente del mercado global. Desde US$1.5 millones en semilla (2018) hasta la Serie C de US$200 millones (noviembre 2021) co-liderada por GGV Capital y GIC, cada ronda validó el modelo. El estatus de unicornio llegó en julio 2022 con US$150 millones adicionales, valuando la empresa en US$1.2 mil millones y convirtiendo a Garayzar en la primera mujer mexicana en fundar un unicornio tecnológico.
La ronda más reciente de US$212 millones en 2024—US$105 millones en equity liderado por Notable Capital y BAI, más US$107 millones en deuda de Goldman Sachs—representa valoración superior y posiciona el IPO planeado para 2027.
Expansión Regional y Competencia Intensificada
Con planes de expansión a Colombia y Brasil—mercado combinado de US$50 mil millones—Stori enfrenta competencia directa de Nubank (20.8% morosidad) y Klar (26.8% morosidad) en el segmento de inclusión financiera. Sin embargo, mantiene la relación préstamo-depósito más saludable según Miranda Partners, posicionándola favorablemente para convertirse en la primera fintech mexicana en Wall Street desde Nubank.
Impacto Social Tangible
Más allá de métricas financieras, Stori generó transformación social medible: 2.4 millones de usuarios obtuvieron su primera tarjeta formal, 52% son mujeres (vs. 35% en banca tradicional) y redujo en 40% el uso de préstamos informales. Este impacto valida que la tecnología financiera puede ser simultáneamente rentable y socialmente responsable.
La lección para LATAM es clara: en mercados dominados por incumbentes tradicionales, la estrategia ganadora no es competir mejor por los mismos clientes, sino crear mercados completamente nuevos sirviendo a los históricamente excluidos. Stori construyó su pastel propio, demostrando que a veces la mejor estrategia no es competir mejor, sino competir diferente.
Fuentes
- Stori Card. (2025). Información financiera. Retrieved from https://www.storicard.com/stori-cuentamas/informacion-financiera
- Mexico Fintech Stori Eyes IPO by 2027 With Trend Toward Profits (1). (2025, August 12). FinTech Weekly. Retrieved from https://news.bloombergtax.com/financial-accounting/mexico-fintech-stori-eyes-ipo-by-2027-with-trend-toward-profits
- Bloomberg. (2025, August 12). Fintech de México Stori alcanza rentabilidad y prepara salida a bolsa en 24 meses. Retrieved from https://www.bloomberg.com/news/articles/2025-08-12/stori-alcanza-rentabilidad-y-se-prepara-para-salir-a-bolsa-en-24-meses
- Forbes México. (2023, May 30). Exclusiva | La fintech Stori llega a 2 millones de clientes. Retrieved from https://forbes.com.mx/stori-llega-a-2-millones-de-clientes-no-los-tienen-muchos-bancos-tradicionales/
- El Economista. (2024, August 6). El unicornio mexicano Stori recibe 212 millones dólares de inversión y deuda. Retrieved from https://www.eleconomista.com.mx/sectorfinanciero/El-unicornio-mexicano-Stori-recibe-212-millones-dolares-de-inversion-y-deuda-20240806-0051.html
- LatamFintech. (2025, August 14). Mexicana Stori proyecta salida a bolsa en 2027 tras lograr rentabilidad sostenible. Retrieved from https://www.latamfintech.co/articles/mexicana-stori-proyecta-salida-a-bolsa-en-2027-tras-lograr-rentabilidad-sostenible
