Lounn · Blog
Financiamiento para PyMEs en México 2026: opciones, requisitos y cómo elegir
Educación financiera · Por Jesus Gomez · 2026-05-06 · 7 min de lectura
Conoce todas las opciones de financiamiento para PyMEs en México en 2026: crédito bancario, programas de gobierno y marketplaces. Compara montos, tasas y tiempos de aprobación para elegir la mejor opción para tu empresa.
Financiamiento para PyMEs en México 2026: opciones, requisitos y cómo elegir
Encontrar el financiamiento para PyMEs en México adecuado puede ser la diferencia entre crecer o quedarte estancado. Más del 65% de las pequeñas y medianas empresas en México no tienen acceso a crédito formal, según datos del INEGI. La razón principal no es la falta de opciones, sino la falta de información: muchas empresas no saben qué tipo de financiamiento necesitan, cuáles son los requisitos reales o cómo comparar entre distintos proveedores.
Si tu empresa factura más de $10 millones de pesos al año y estás buscando capital para crecer, este artículo es para ti. Aquí encontrarás un panorama completo y actualizado de las opciones disponibles en 2026.
¿Qué tipos de financiamiento existen para PyMEs en México?
Antes de solicitar cualquier crédito, es importante entender qué tipo de producto necesitas. No todos los financiamientos sirven para lo mismo:
- Crédito simple: un préstamo de monto fijo con plazos y pagos definidos. Ideal para inversiones puntuales como maquinaria, remodelación o expansión.
- Factoraje financiero: conviertes tus cuentas por cobrar en liquidez inmediata. Perfecto si tienes clientes que pagan a 30, 60 o 90 días y necesitas flujo hoy.
- Línea de crédito revolvente: un cupo disponible que puedes usar, pagar y volver a usar según tu necesidad. Funciona como un respaldo permanente de liquidez.
- Arrendamiento: financiamiento para adquirir activos (vehículos, maquinaria, equipo tecnológico) sin comprometer todo tu capital.
- Adelanto a ventas: anticipas ingresos futuros de tus terminales punto de venta o plataformas de cobro. Muy usado en retail y restaurantes.
- Pago a proveedores: tu financiador paga a tu proveedor y tú liquidas después. Te permite extender plazos de pago sin afectar tu relación comercial.
Financiamiento bancario tradicional: ¿sigue siendo viable para PyMEs?
Los bancos siguen siendo una opción, pero no siempre la más accesible. Estos son los puntos clave que debes considerar:
- Montos: desde $500,000 MXN hasta varios millones, dependiendo del banco y el historial crediticio.
- Tiempo de aprobación: entre 2 y 8 semanas en promedio.
- Requisitos típicos: estados financieros auditados, declaraciones fiscales de 2 años, garantías (hipotecaria o prendaria), buen historial en Buró de Crédito.
- CAT referencial: entre 15% y 35% anual, dependiendo del producto y el perfil de la empresa.
El principal obstáculo es el tiempo y la cantidad de documentación requerida. Para empresas con urgencia de liquidez, los tiempos bancarios pueden ser un problema crítico.
Programas gubernamentales: ¿qué hay disponible en 2026?
El gobierno mexicano ofrece distintos apoyos para PyMEs, aunque acceder a ellos requiere paciencia y cumplir criterios específicos:
- NAFIN (Nacional Financiera): ofrece créditos a tasas preferenciales a través de intermediarios financieros. Sus programas más conocidos son cadenas productivas y crédito PyME.
- Fondo PyME / SE: la Secretaría de Economía canaliza apoyos para empresas en sectores estratégicos, aunque los recursos son limitados y los procesos pueden ser largos.
- INADEM (en transición): aunque este organismo fue reconfigurado, algunos de sus programas continúan operando bajo nuevas estructuras.
Ventaja: tasas más bajas que el mercado. Desventaja: procesos burocráticos, plazos de respuesta de meses y cobertura limitada por sector o región.
Marketplaces de crédito: la opción más ágil para empresas medianas
En los últimos años, los marketplaces de financiamiento empresarial han ganado terreno como la alternativa más eficiente para PyMEs que necesitan rapidez, transparencia y comparación real entre opciones.
¿Cómo funcionan? En lugar de ir institución por institución, presentas tu información una sola vez y recibes propuestas de múltiples aliados financieros en un solo lugar.
Lounn es el marketplace de financiamiento empresarial líder en México. Con más de 33 aliados financieros en plataforma, conectamos a empresas medianas con la opción que mejor se adapta a su perfil:
- Montos: desde $100,000 hasta $14,000,000 MXN
- Ticket promedio: $1,568,000 MXN
- Tiempo de respuesta: menos de 1 día hábil
- Proceso: 100% digital
- Tipos de crédito disponibles: simple, factoraje, revolvente, arrendamiento, adelanto a ventas y pago a proveedor
- Sectores atendidos: todos excepto gobierno
¿Cómo comparar y elegir la mejor opción de financiamiento para tu negocio?
Antes de firmar cualquier contrato, evalúa estos cinco criterios clave:
1. CAT (Costo Anual Total)
Es el indicador más completo para comparar el costo real de un crédito. Incluye tasa de interés, comisiones y todos los cargos adicionales. Nunca compares solo la tasa nominal.
2. Plazo y flujo de caja
Asegúrate de que los pagos mensuales sean manejables con tu flujo de caja actual. Un plazo más largo reduce el pago mensual pero aumenta el costo total del crédito.
3. Garantías requeridas
Algunos productos no requieren garantía hipotecaria o prendaria. Si tu empresa no cuenta con activos para garantizar, prioriza productos sin garantía real.
4. Velocidad de aprobación
Si necesitas liquidez rápida, el tiempo de respuesta del proveedor es tan importante como la tasa. Un crédito barato que tarda 8 semanas puede no resolver tu problema hoy.
5. Flexibilidad de pago
¿Puedes liquidar anticipadamente sin penalización? ¿Existen periodos de gracia? Estos detalles marcan la diferencia cuando el flujo de tu negocio es estacional.
Errores que retrasan la aprobación de tu financiamiento
Más allá de elegir el tipo correcto de financiamiento, hay errores operativos comunes que retrasan la aprobación sin importar qué opción elijas:
- Aplicar a un solo proveedor en lugar de comparar varias ofertas en paralelo, lo que alarga el proceso si la primera opción no funciona.
- No tener actualizada la documentación fiscal y financiera de la empresa al momento de solicitar.
- Pedir un monto que no corresponde con el flujo de caja real del negocio, lo que obliga a renegociar condiciones a mitad del proceso.
Preparar esta información antes de solicitar, y comparar varias opciones a la vez, es la forma más simple de acortar el tiempo entre la solicitud y el desembolso.
Preguntas frecuentes sobre financiamiento para PyMEs en México
¿Qué documentos necesito para solicitar un crédito empresarial?
Generalmente: acta constitutiva, estados de cuenta bancarios (últimos 3 a 6 meses), declaraciones fiscales recientes, identificación oficial del representante legal y estados financieros. Los requerimientos varían por proveedor.
¿Puedo obtener financiamiento si aparezco en Buró de Crédito?
Depende del tipo de registro. Un historial con pagos atrasados pero ya liquidados puede ser evaluado positivamente por algunos proveedores fintech. Aparecer en Buró no es automáticamente un impedimento para acceder a crédito empresarial.
¿Cuánto tiempo tarda en aprobarse un crédito para PyME?
En banco tradicional: de 2 a 8 semanas. En programas de gobierno: de 1 a 6 meses. En un marketplace como Lounn: menos de 1 día hábil para recibir propuestas de múltiples aliados financieros.
¿Qué es mejor para mi empresa: crédito simple o factoraje financiero?
Depende de tu necesidad. Si tienes cuentas por cobrar pendientes de clientes, el factoraje te da liquidez inmediata sin endeudarte formalmente. Si necesitas capital para invertir en activos o expansión, el crédito simple es más adecuado.
¿Lounn cobra alguna comisión por usar la plataforma?
No. Lounn es un marketplace gratuito para las empresas que buscan financiamiento. Los costos están del lado de los aliados financieros, no del solicitante. Puedes comparar opciones sin ningún costo ni compromiso.
Conclusión
El ecosistema de financiamiento para PyMEs en México es más amplio de lo que parece, pero navegar entre todas las opciones sin información clara puede costarte tiempo y dinero. La clave está en entender qué tipo de crédito necesitas, comparar el CAT real entre opciones y elegir al proveedor con la velocidad de respuesta que tu negocio requiere.
Si tu empresa factura más de $10 MDP y quieres explorar tus opciones de forma rápida y sin compromiso, en Lounn puedes comparar más de 33 alternativas de financiamiento empresarial en un solo lugar.
Artículos relacionados
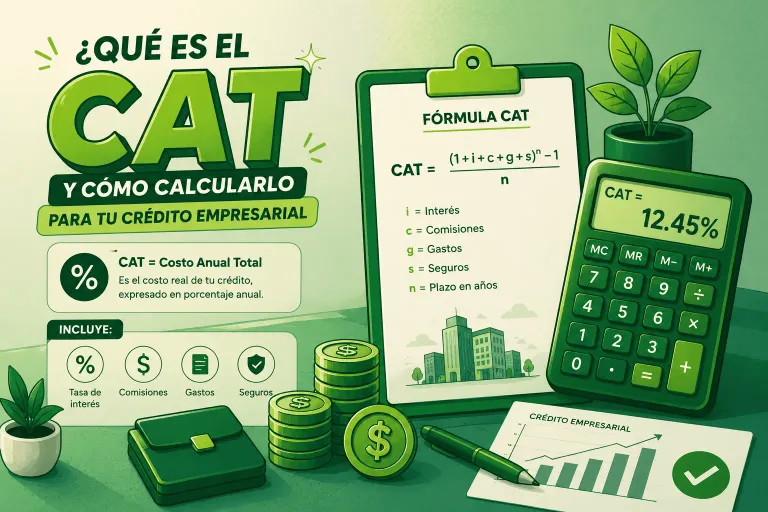
- ¿Qué es el CAT y cómo calcularlo para tu crédito empresarial?
Aprende qué es el CAT, cómo se calcula y por qué es el indicador más importante para comparar créditos empresariales en México. Incluye ejemplos reales y…
- Mentiras del Cerebro y la Tarjeta de Crédito
Las tarjetas de crédito no solo afectan tu bolsillo, también tu cerebro. Tres sesgos mentales subestimar el gasto, confiar en que “el próximo mes será más…