Lounn · Blog
Banxico y el Reloj en Contra
Por Jesus Gomez · 2026-05-06 · 4 min de lectura
La fecha límite de junio de Banxico está presionando a las instituciones financieras mexicanas a modernizar procesos, datos y cumplimiento, donde los grandes bancos van adelante y muchos jugadores medianos y pequeños siguen rezagados. El texto aborda los riesgos de no adaptarse a tiempo, sanciones, fricciones operativas y pérdida de confianza y cómo convertir esta ola regulatoria en una oportunidad para fortalecer tecnología, ciberseguridad y equipos de riesgo.
Las instituciones financieras mexicanas se acercan a la fecha límite de junio de Banxico, pero la preparación es desigual entre grandes bancos y jugadores más pequeños.
En los próximos meses, el sistema financiero mexicano enfrenta un punto de inflexión regulatorio: la fecha límite de junio marcada por el Banco de México para alinear procesos, sistemas y datos a un nuevo estándar de cumplimiento y gestión de riesgos.
Más que un simple “cambio de regla”, se trata de una actualización profunda que impacta desde cómo las instituciones identifican a sus contrapartes hasta cómo reportan y operan en mercados complejos.
¿Qué está exigiendo Banxico realmente?
La autoridad ha venido emitiendo circulares y disposiciones entre ellas la Circular 1/2026 que refuerzan la identificación de contrapartes, el uso de identificadores globales como el LEI y la estandarización en la información para operaciones y reportes.
Estas reglas fijan fechas claras de entrada en vigor que escalan desde 2026 hasta 2027, lo que obliga a bancos, casas de bolsa, fondos y otros intermediarios a ajustar sus sistemas y procesos con urgencia.
Un cambio clave dentro de Banxico: la llegada de Aldo Heffner
En este contexto de mayor exigencia regulatoria, también se está moviendo el tablero dentro del propio Banco de México. La institución nombró recientemente a Aldo Heffner como nuevo economista en jefe, un perfil técnico con trayectoria en análisis macroeconómico y estabilidad financiera.
Su llegada envía una señal clara: Banxico busca fortalecer aún más la calidad de la información, los modelos y el análisis que hay detrás de sus decisiones, justo cuando al sistema financiero se le pide más disciplina en datos, gestión de riesgos y cumplimiento.
Para bancos y demás intermediarios, el mensaje es doble: las reglas se endurecen, pero también el árbitro se está profesionalizando para acompañar un mercado más complejo y exigente.
El mapa de preparación: quién va adelante y quién no
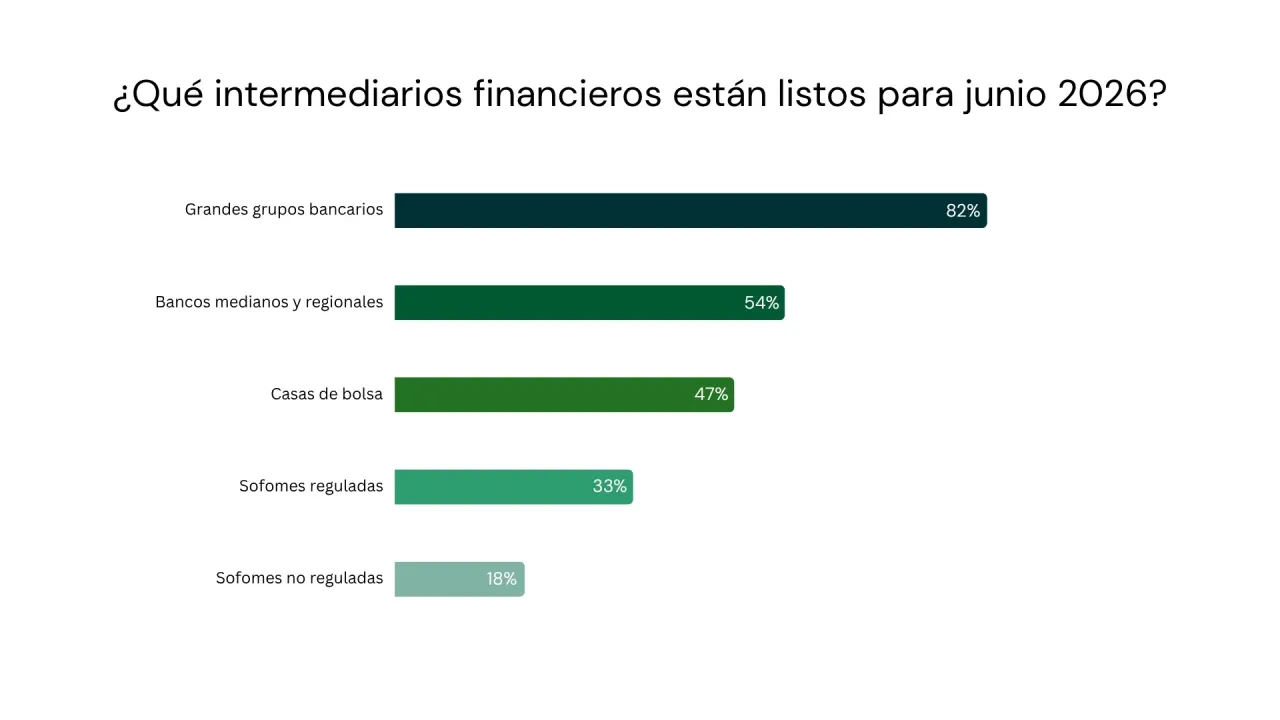
- Los grandes bancos y grupos financieros, con más músculo tecnológico y equipos de compliance consolidados, han tomado la delantera en la adecuación a estas exigencias.
- En cambio, intermediarios medianos, Sofomes y entidades con menor grado de regulación enfrentan una combinación de retos: presupuestos limitados, sistemas legados y escasez de talento especializado en riesgo y regulación.
El resultado es un ecosistema en el que unos jugadores ya están probando soluciones en ambiente productivo, mientras otros siguen en etapas tempranas de diagnóstico.
Los riesgos de llegar tarde
No cumplir a tiempo no es solo un tema de multas: las instituciones que no se adapten pueden enfrentar restricciones operativas, más presión supervisora y pérdida de confianza de clientes y contrapartes.
En la práctica, esto puede traducirse en fricciones para operar derivados, mayores tiempos de autorización interna y, en el extremo, pérdida de negocio frente a competidores mejor preparados.
De obligación regulatoria a ventaja competitiva
A pesar de la presión de corto plazo, las instituciones que aprovechen este proceso como una oportunidad de modernización pueden salir fortalecidas.
Actualizar sistemas de datos, robustecer ciberseguridad y profesionalizar las funciones de riesgo y cumplimiento no solo reduce el riesgo de sanciones, también habilita una operación más eficiente y confiable frente a clientes institucionales y corporativos.
¿Qué pasos deberían priorizar las empresas hoy?
- Diagnóstico claro: mapear brechas entre el estado actual y las exigencias de Banxico, por producto, proceso y sistema.
- Tecnología y datos: adaptar core systems para capturar, validar y mantener información clave (como LEI y datos de contrapartes) de forma segura y trazable.
- Gobierno y talento: fortalecer áreas de cumplimiento, riesgo operativo y TI, con capacitación específica sobre las nuevas disposiciones.
Quienes vean la fecha límite de junio no solo como un “deadline”, sino como un catalizador para profesionalizar su operación, estarán mejor posicionados en un mercado donde la confianza y el cumplimiento son tan importantes como el propio producto financiero.
Fuentes
- Banco de México. (2025, 31 diciembre). Circular 1/2026 dirigida a las instituciones de crédito, casas de bolsa, fondos de inversión, sociedades financieras de objeto múltiple, almacenes generales de depósito, instituciones de seguros y la Financiera Nacional de Desarrollo Agropecuario, Rural, Forestal y Pesquero. Diario Oficial de la Federación. https://sidoaf.segob.gob.mx/notas/getDoc/5777972
- Banco de México. (2025). Circular 1/2026: Modificaciones a la Circular 4/2012 en materia de Código LEI y requerimientos de márgenes. Banco de México. https://www.banxico.org.mx/marco-normativo/normativa-emitida-por-el-banco-de-mexico/circular-4-2012/{E0CDC12A-EB83-98FC-C156-2
- Banco de México. (2026). Programa monetario para 2026. Banco de México. https://gaceta.diputados.gob.mx/PDF/66/2026/feb/Banxico-20260201.pdf
- Banco de México. (s. f.). Ayudas genéricas: Formularios y guías para requerimientos de información prudencial. Banco de México. https://www.banxico.org.mx/waFormulariosDGASF/WEB/ACMAyudasGenericasCompleto.pdf
